Pagar o mínimo da fatura parece uma boa saída num mês apertado. E, de fato, resolve um problema: a conta de luz fica em dia, o mercado do mês está garantido e o nome não vai parar no cadastro de inadimplentes. Ninguém precisa se envergonhar de ter feito isso.
O problema é o que não aparece na tela do aplicativo. Quando você paga menos que o total, o banco empresta a diferença. Esse empréstimo tem nome, crédito rotativo, e tem preço. É um dos mais altos que o Banco Central mede.
O mínimo da fatura é um empréstimo
Vamos à cena mais simples possível. A Ana recebe uma fatura de R$ 2.000 e paga R$ 300 (valores ilustrativos). Os R$ 1.700 que faltaram não somem. Eles viram uma dívida nova, que começa a render juros a partir do vencimento.
Em setembro de 2026, a taxa média do rotativo para pessoas físicas foi de 15,29% ao mês, segundo o Banco Central. Aplicada aos R$ 1.700 da Ana, essa taxa dá cerca de R$ 260 de juros em um único mês (conta simplificada, sem IOF e sem compras novas).
Ao ano, a mesma taxa média chegou a 451,71%. Para ter uma régua: a meta da Selic, a taxa básica da economia definida pelo Banco Central, está em 13,75% ao ano. O rotativo custa mais de 30 vezes isso.
Quem paga essa conta
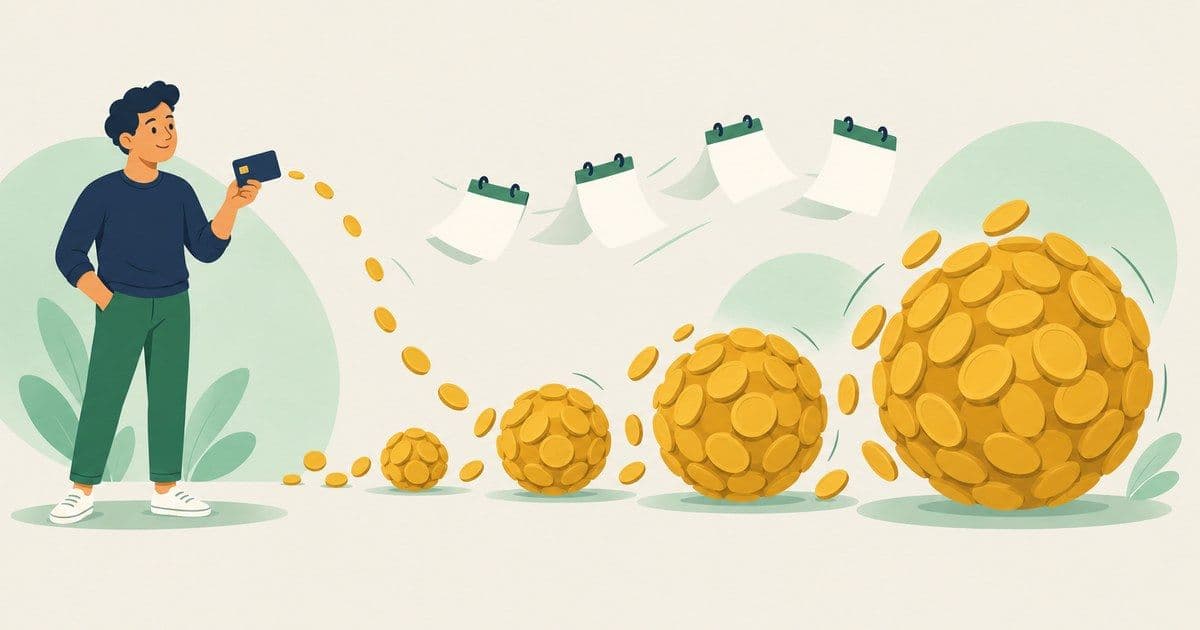
O alívio do mínimo acontece hoje, e todo mundo vê. A conta chega depois e vai para alguém que ainda não está na sala: a própria Ana, no mês seguinte. A fatura que vem já traz os juros, somados às compras novas. Se ela paga o mínimo de novo, o empréstimo cresce sobre uma base maior.
É assim que uma dívida de cartão vira bola de neve: uma decisão que parece pequena, repetida mês após mês.
Vale comparar com outras linhas de crédito para pessoa física, também com dados do Banco Central para setembro de 2026:
| Modalidade | Taxa média ao ano |
|---|---|
| Cartão de crédito rotativo | 451,71% |
| Parcelamento da fatura do cartão | 193,02% |
| Cheque especial | 139,02% |
| Crédito pessoal não consignado | 110,94% |
| Crédito pessoal para composição de dívidas | 43,64% |
| Crédito consignado (total) | 28,53% |
São médias: a taxa do seu banco pode ser maior ou menor. Mas a ordem dá o recado. Até o cheque especial, conhecido por ser caro, sai por menos de um terço do rotativo.
O que as regras já fazem por você
Existem duas regras que limitam o estrago, e convém conhecer as duas.
O rotativo dura só até a próxima fatura. Desde 2017, uma resolução do Conselho Monetário Nacional (CMN) determina que o saldo não pago só pode ficar no rotativo até o vencimento seguinte. Depois disso, o banco pode oferecer o parcelamento do que sobrou, desde que em condições mais vantajosas para o cliente. Na prática, a taxa média do parcelamento da fatura foi de 9,37% ao mês em setembro de 2026. Menor que a do rotativo, ainda bem alta.
Os juros têm teto. A Lei 14.690, de 2023, a mesma do programa Desenrola, determinou que o total de juros e encargos cobrados no rotativo e no parcelamento da fatura não pode passar do valor original da dívida. O CMN regulamentou a regra no fim de 2023, e ela vale para operações feitas a partir de janeiro de 2024. No caso da Ana, os R$ 1.700 podem virar no máximo R$ 3.400 (exemplo ilustrativo).
Aqui entra a parte que a manchete não conta. O teto evita que a dívida cresça sem fim, e isso ajuda quem está enrolado. Mas ele não deixa o rotativo barato. Pagar o dobro do que se deve continua sendo um péssimo negócio. O limite protege contra o desastre, não contra o prejuízo.
Quem não tem como pagar o total
É preciso ser honesto com quem simplesmente não tem o dinheiro. Para essa pessoa, pagar o mínimo é melhor que não pagar nada: o atraso soma multa, juros de mora e o risco de ter o nome negativado. O erro está em tratar o mínimo como se fosse a conta paga.
Então, se o mês apertou, a pergunta muda. Em vez de "consigo pagar o mínimo?", vale perguntar "qual é o empréstimo mais barato que eu consigo para cobrir essa diferença?".
Como sair do rotativo
- Pague o total sempre que der. Parece óbvio, mas é a única forma de usar o cartão sem pagar juros.
- Se não der, troque a dívida cara por uma mais barata. Pela tabela acima, crédito consignado e crédito para composição de dívidas costumam custar uma fração do rotativo. Compare o Custo Efetivo Total (CET) de cada proposta, não só a parcela.
- Use a portabilidade. A Lei 14.690 garante o direito de levar o saldo devedor da fatura, inclusive o já parcelado, para outra instituição financeira, sem custo cobrado pelo banco de origem para a transferência. Se outro banco oferece taxa menor, ele pode assumir a dívida.
- Renegocie com o próprio emissor. A regulamentação do CMN assegura a renegociação a qualquer momento, dentro do mesmo teto de juros e encargos.
- Leia a fatura. Pela mesma regulamentação, a fatura precisa detalhar o valor original da dívida e o total já cobrado de juros e encargos. Esse número mostra quanto falta para o teto e quanto a dívida já custou.
- Pare de alimentar a bola de neve. Enquanto a dívida não for resolvida, compras novas no cartão só aumentam a base sobre a qual os juros correm.
A lição
Crédito é só outro nome para dívida. O mínimo da fatura parece um desconto no mês, mas é um empréstimo feito no automático, a uma das taxas mais altas do país. Antes de pagar o mínimo, faça a pergunta que a tela do aplicativo não faz: quanto esse alívio de hoje vai custar para o meu eu do mês que vem?
Perguntas frequentes
O que é o rotativo do cartão de crédito?
É o empréstimo que o banco faz automaticamente quando você paga menos que o total da fatura. A diferença vira dívida e passa a render juros. Em setembro de 2026, a taxa média para pessoas físicas foi de 15,29% ao mês, segundo o Banco Central.
Pagar o mínimo da fatura é melhor que atrasar?
Sim. O atraso soma multa, juros de mora e o risco de ter o nome negativado. Mas o mínimo deixa o resto da fatura no rotativo, que é uma das linhas de crédito mais caras do país. Use o mínimo como último recurso, não como hábito.
Existe limite para os juros do rotativo?
Sim. Pela Lei 14.690/2023, regulamentada pelo Conselho Monetário Nacional, o total de juros e encargos no rotativo e no parcelamento da fatura não pode passar do valor original da dívida. Uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000 (exemplo ilustrativo).
Por quanto tempo a dívida pode ficar no rotativo?
Só até o vencimento da fatura seguinte. Depois disso, o banco pode oferecer o parcelamento do saldo, que deve ter condições mais vantajosas que o rotativo. A taxa média do parcelamento da fatura foi de 9,37% ao mês em setembro de 2026.
Posso levar a dívida do cartão para outro banco?
Pode. A Lei 14.690/2023 garante a portabilidade do saldo devedor da fatura, inclusive do que já foi parcelado, e proíbe o banco de origem de cobrar pelos custos da transferência. Compare o Custo Efetivo Total (CET) antes de trocar.
Fontes
- Banco Central do Brasil, SGS 25477: taxa média mensal de juros, pessoas físicas, cartão de crédito rotativo (set/2026: 15,29% a.m.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 22022: taxa média de juros, pessoas físicas, cartão de crédito rotativo (set/2026: 451,71% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 25478 e 22023: cartão de crédito parcelado (set/2026: 9,37% a.m.; 193,02% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20741: cheque especial, pessoas físicas (set/2026: 139,02% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20742: crédito pessoal não consignado (set/2026: 110,94% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20743: crédito pessoal não consignado vinculado à composição de dívidas (set/2026: 43,64% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20747: crédito pessoal consignado total (set/2026: 28,53% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 432: meta Selic definida pelo Copom (13,75% a.a.), consultado em 29 de outubro de 2026
- Lei nº 14.690, de 3 de outubro de 2023, arts. 27 e 28 (portabilidade e teto de juros do cartão), consultado em 29 de outubro de 2026
- Resolução CMN nº 4.549, de 26 de janeiro de 2017 (rotativo até a fatura seguinte), consultado em 29 de outubro de 2026
- Resolução CMN nº 5.112, de 21 de dezembro de 2023 (regulamenta o teto, a renegociação e o detalhamento na fatura), consultado em 29 de outubro de 2026