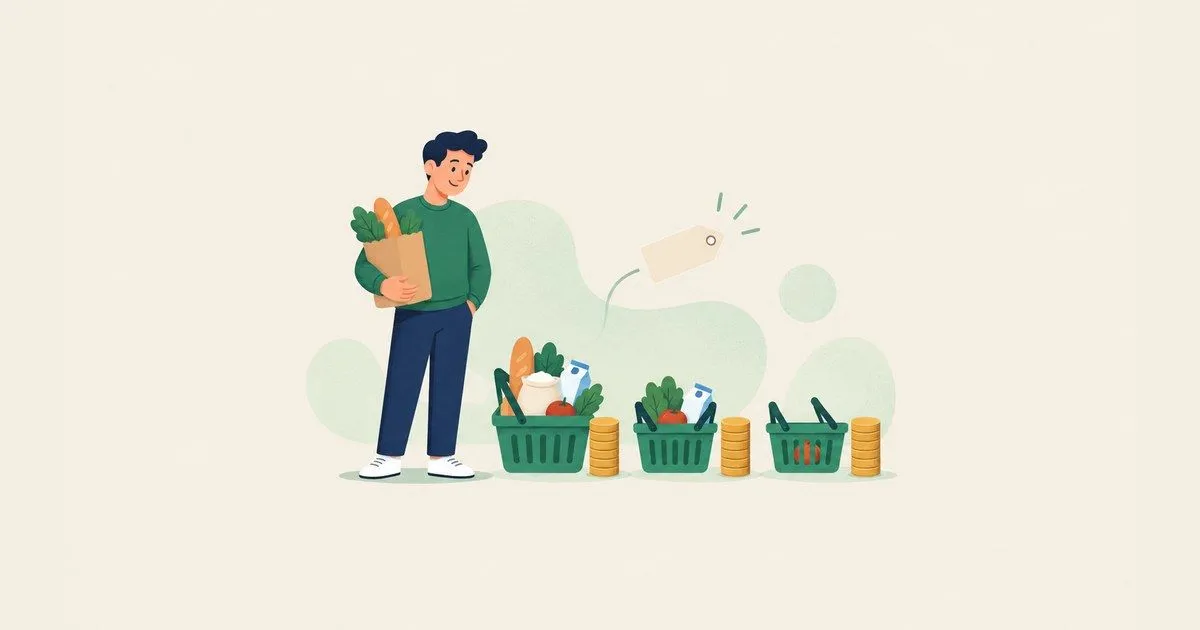
Quando o preço do arroz sobe, a reação natural é culpar quem vende o arroz. E às vezes há mesmo um motivo pontual: uma safra ruim, uma conta de luz mais cara, um frete que subiu. Preços sobem e descem o tempo todo, e cada um tem a sua história.
A inflação é outra coisa. Ela é a alta geral e persistente dos preços, de quase tudo ao mesmo tempo. E quando quase tudo sobe junto, a pergunta útil deixa de ser "quem aumentou o preço?" e passa a ser "por que o meu dinheiro está comprando menos?".
O que é o IPCA
O Índice Nacional de Preços ao Consumidor Amplo (IPCA) é a régua oficial da inflação no Brasil. Quem calcula é o IBGE, todo mês. Os pesquisadores coletam preços de produtos e serviços em lojas, supermercados, prestadores de serviço e concessionárias de luz e água, em 16 áreas urbanas: dez regiões metropolitanas, o Distrito Federal e cinco capitais.
A cesta representa o consumo de famílias com renda de 1 a 40 salários mínimos, faixa que, segundo o IBGE, cobre cerca de 90% das famílias nas áreas pesquisadas. Cada item tem um peso de acordo com o que essas famílias gastam com ele, com base na Pesquisa de Orçamentos Familiares. Por isso, aluguel, comida e transporte pesam mais que um item que quase ninguém compra.
O IPCA também é o índice que o governo usa para a meta de inflação. Pela regra em vigor desde janeiro de 2025, a meta é de 3% ao ano, medida no acumulado de 12 meses, com tolerância de 1,5 ponto para cima ou para baixo. Ou seja, o aceitável vai de 1,5% a 4,5%.
Os números de agora
Em setembro de 2026, o IPCA subiu 0,82% no mês. No acumulado de 12 meses, chegou a 4,58%, acima do teto de 4,5% da meta. No ano, de janeiro a setembro, a alta foi de 3,95%. Todos os números são do IBGE.
Parece pouco. É aí que mora o engano. A inflação não zera em janeiro; ela se soma. Pelo número-índice do IBGE, os preços medidos pelo IPCA subiram 62,3% de outubro de 2016 a setembro de 2026. Em outras palavras, R$ 100 de dez anos atrás compram hoje o que R$ 61,60 compravam naquela época.
Desde o começo do Plano Real, em julho de 1994, a conta é ainda mais forte. O que custava R$ 100 naquele mês custa cerca de R$ 898 em setembro de 2026, sempre pela média do IPCA.
A cena: a dona Lúcia e o envelope
A dona Lúcia guarda R$ 1.000 num envelope, na gaveta, para uma emergência (valores ilustrativos). Ninguém mexe no envelope. Um ano depois, ele continua com R$ 1.000.
Se a inflação do período foi de 4,58%, a cesta que custava R$ 1.000 passou a custar perto de R$ 1.046. O envelope comprou menos arroz, menos gás e menos remédio, sem que ninguém tocasse nele. A dona Lúcia não recebeu boleto nenhum, mas pagou.
É por isso que a inflação ganhou o apelido de imposto inflacionário. Henry Hazlitt, no livro Economia numa única lição, foi direto: a inflação é uma forma de tributação, talvez a pior delas, porque costuma pesar mais sobre quem tem menos condição de pagar (tradução livre do capítulo "The Mirage of Inflation").
Quem paga e quem ganha
O que se vê da inflação são as etiquetas mudando no supermercado. O que não se vê é a transferência silenciosa de poder de compra entre pessoas.
Perde quem guarda dinheiro em espécie ou em conta corrente, que não rende nada. Perde quem tem renda fixa e reajuste só uma vez por ano, como muitos assalariados e aposentados: o salário de janeiro vai encolhendo mês a mês até o próximo reajuste. E perde mais quem gasta quase tudo em comida e contas básicas, porque não tem como fugir da cesta.
Ganha, pelo menos no curto prazo, quem deve a juros fixos. Uma prestação prefixada de R$ 500 pesa menos quando os salários e os preços sobem. E ganha quem deve muito em reais sem correção, inclusive o governo, na parte da dívida pública que não é corrigida pela inflação.
É justo reconhecer: para o devedor com prestação fixa, um pouco de inflação alivia. Mas esse alívio é pago por alguém, e quase sempre por quem poupou.
De onde vem a inflação
Preços sobem de forma generalizada quando há mais dinheiro e crédito circulando do que bens e serviços para comprar. Choques pontuais, como uma seca ou o preço do petróleo, mexem num grupo de preços. Para que tudo suba junto e por muito tempo, é preciso que a quantidade de dinheiro e de crédito cresça mais que a produção.
O Banco Central tenta segurar esse movimento com a Selic, a taxa básica de juros. Juro mais alto encarece o crédito, esfria o consumo e reduz a pressão sobre os preços. O efeito colateral é conhecido: quem precisa de empréstimo paga mais. O artigo sobre a Selic explica esse mecanismo em detalhe.
Do lado do governo, gastar mais do que arrecada de forma repetida empurra a conta para o futuro, e um dos caminhos para essa conta é exatamente a inflação. Por isso o debate sobre inflação não pode ficar só no Banco Central: o orçamento público faz parte dele.
Como proteger o seu dinheiro
- Compare tudo com o IPCA. Um investimento que rendeu 5% num ano em que o IPCA foi de 4,58% quase não ganhou nada em poder de compra.
- Não deixe dinheiro parado em conta corrente. Mesmo a reserva de emergência pode ficar onde rende perto da Selic e permite saque rápido.
- Olhe o rendimento real. Nos 12 meses até setembro de 2026, a poupança rendeu 8,31% e a Selic acumulou 14,47%, segundo o Banco Central. Os dois ficaram acima do IPCA do período, com folgas bem diferentes.
- Em dívidas longas, entenda o indexador. Uma prestação prefixada não muda com a inflação; uma prestação corrigida pelo IPCA sobe junto com ela.
- Acompanhe o seu próprio custo de vida. A sua inflação pessoal pode ser maior ou menor que o IPCA, dependendo do que você consome.
A lição
Inflação é um imposto que não passa pelo Congresso. Ninguém manda boleto, mas o dinheiro guardado compra menos a cada mês. Antes de comemorar um rendimento, desconte o IPCA. É ele que diz se você ficou mais rico ou só viu o número crescer.
Perguntas frequentes
O que é o IPCA?
É o Índice Nacional de Preços ao Consumidor Amplo, a medida oficial da inflação no Brasil. O IBGE calcula todo mês a variação de preços de uma cesta de produtos e serviços consumidos por famílias com renda de 1 a 40 salários mínimos, em 16 áreas urbanas.
Qual é a meta de inflação do Brasil?
Desde janeiro de 2025, a meta é de 3% ao ano pelo IPCA acumulado em 12 meses, com tolerância de 1,5 ponto para cima ou para baixo, ou seja, de 1,5% a 4,5%. A meta é considerada descumprida se a inflação ficar fora dessa faixa por seis meses seguidos.
Qual foi o IPCA nos últimos 12 meses?
Em setembro de 2026, o IPCA acumulado em 12 meses foi de 4,58%, segundo o IBGE. No mês, a alta foi de 0,82%.
Por que a inflação é chamada de imposto?
Porque reduz o poder de compra do dinheiro sem nenhuma cobrança formal. Quem guarda dinheiro sem rendimento ou tem renda fixa perde, e quem deve a juros fixos ganha. Por isso ela é conhecida como imposto inflacionário.
Fontes
- IBGE, SIDRA tabela 1737: IPCA, variação mensal, acumulada no ano e em 12 meses e número-índice (set/2026: 0,82% no mês; 4,58% em 12 meses; 3,95% no ano), consultado em 29 de outubro de 2026
- IBGE: IPCA, o que é, população-objetivo (famílias de 1 a 40 salários mínimos) e áreas pesquisadas, consultado em 29 de outubro de 2026
- Resolução CMN nº 5.141, de 26 de junho de 2024 (meta de inflação de 3% pelo IPCA, tolerância de 1,5 ponto), consultado em 29 de outubro de 2026
- Decreto nº 12.079, de 26 de junho de 2024 (meta contínua de inflação), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 13522: IPCA acumulado em 12 meses (set/2026: 4,58%), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 4390: taxa Selic acumulada no mês (out/2025 a set/2026: 14,47% acumulados), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 195: rentabilidade dos depósitos de poupança a partir de 04/05/2012 (aniversário dia 1º, out/2025 a set/2026: 8,31% acumulados), consultado em 29 de outubro de 2026
- Henry Hazlitt, Economics in One Lesson (edição FEE), cap. "The Mirage of Inflation", consultado em 29 de outubro de 2026