Toda vez que o Copom anuncia a Selic, a notícia vira manchete, e muita gente se pergunta o que aquilo tem a ver com a sua vida. Tem tudo. A Selic é a taxa básica de juros da economia, e quase todos os outros juros do país, do financiamento do carro ao rendimento da sua aplicação, andam em volta dela.
A versão popular da história costuma ter só um lado: juro alto é ruim, juro baixo é bom. A primeira metade é verdade para quem deve. A segunda esquece quem empresta, quem poupa e quem paga a conta lá na frente.
O que é a Selic
A Selic é a taxa de juros dos empréstimos de um dia entre bancos, com garantia de títulos públicos. O Comitê de Política Monetária (Copom), do Banco Central, define uma meta para essa taxa e atua no mercado para que ela fique perto da meta.
O Copom se reúne oito vezes por ano. Em 17 de setembro de 2026, a meta da Selic passou a ser de 13,75% ao ano, segundo o Banco Central. Para ter uma ideia do caminho recente: a meta chegou a 15% em junho de 2025, ficou nesse nível até março de 2026 e, desde então, foi reduzida em cinco reuniões seguidas.
O objetivo da Selic é controlar a inflação. A meta oficial, definida pelo Conselho Monetário Nacional, é de 3% ao ano pelo IPCA, com tolerância de 1,5 ponto para cima ou para baixo. Em setembro de 2026, o IPCA acumulado em 12 meses estava em 4,58%, segundo o IBGE, acima do teto de 4,5%.
A Selic é um preço
A forma mais simples de entender a Selic é lembrar que juro é o preço do dinheiro no tempo. Quem empresta abre mão de usar o dinheiro hoje e cobra por isso. Quem pega emprestado antecipa um consumo e paga por isso.
Quando o Banco Central sobe a Selic, ele encarece esse preço para todo mundo. Os bancos pagam mais para captar dinheiro e repassam aos empréstimos. Crédito mais caro esfria o consumo e o investimento das empresas, e com menos demanda os preços sobem menos. Quando o Banco Central reduz a Selic, o caminho é o inverso.
A cena: Ana e Pedro
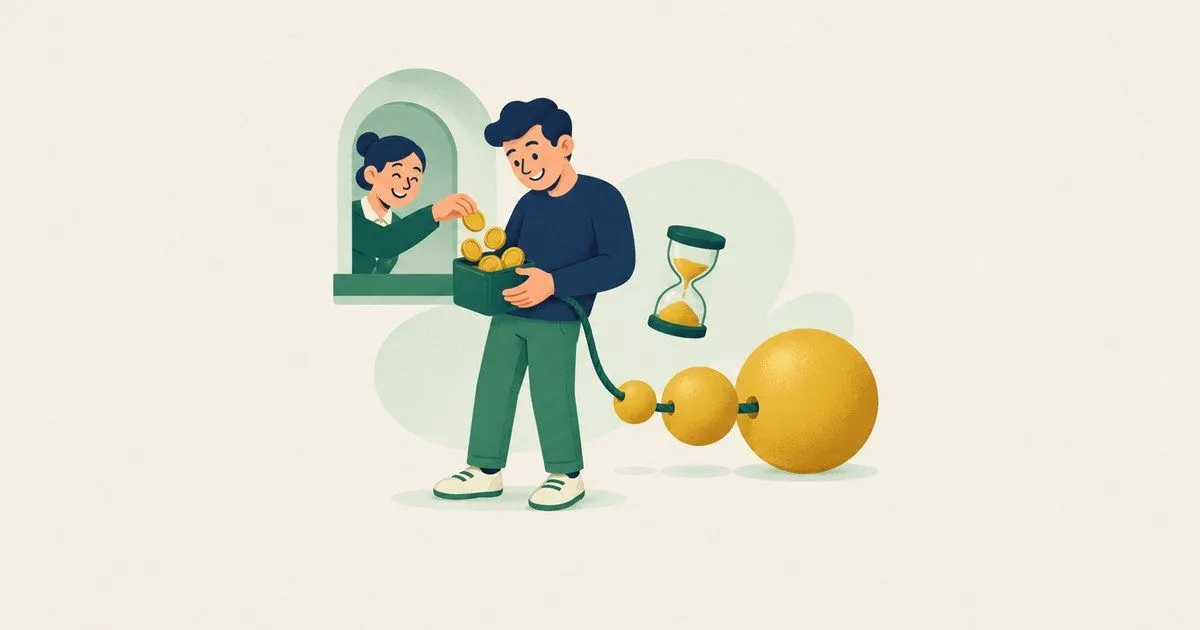
A Ana tem R$ 20.000 guardados num investimento que acompanha a Selic. O Pedro tem uma dívida de R$ 20.000 num empréstimo com juros pós-fixados, que acompanham a taxa básica (valores ilustrativos).
Quando a Selic sobe, a Ana ganha mais todo mês e o Pedro paga mais todo mês. É a mesma taxa vista dos dois lados do balcão. Todo crédito é também uma dívida, e todo juro que alguém recebe é um juro que alguém paga.
Quando a Selic cai, a manchete costuma comemorar o alívio do Pedro. Raramente lembra da Ana, que vai ganhar menos sobre o que poupou. Os dois efeitos são reais. Olhar só para um deles é contar metade da história.
Onde a Selic aparece no seu orçamento
Nas aplicações. Tesouro Selic, CDBs atrelados ao CDI e fundos de renda fixa sobem e descem com a taxa básica. Nos 12 meses de outubro de 2025 a setembro de 2026, a Selic acumulou 14,47%, segundo o Banco Central.
Na poupança. Com a meta da Selic acima de 8,5% ao ano, a lei fixa o rendimento em 0,5% ao mês mais a Taxa Referencial. Abaixo disso, a poupança passa a render 70% da Selic mais TR.
No crédito. Empréstimos pós-fixados e as novas contratações de crédito acompanham a taxa básica, embora com folga grande. Em setembro de 2026, o crédito pessoal não consignado custou em média 110,94% ao ano e o cheque especial, 139,02%, pelos dados do Banco Central. A Selic é o piso; o resto é risco, custo e margem de quem empresta.
Nos preços. Esse é o efeito mais lento e o menos visível. Uma mudança na Selic leva meses para chegar com força total à inflação, porque passa antes pelo crédito, pelo consumo e pelas decisões das empresas.
O que não se vê: a dívida pública
Há um personagem que quase nunca aparece na conversa sobre a Selic e paga uma parte grande da conta: o contribuinte. O governo é o maior devedor do país, e uma parte relevante da dívida pública federal é formada por títulos corrigidos pela Selic, como o próprio Tesouro Selic. O restante também é renovado a juros que acompanham o nível da taxa básica.
Pelos dados do Banco Central, a dívida bruta do governo geral passou de 77,84% do PIB em setembro de 2025 para 82,93% do PIB em setembro de 2026. Quanto maior a dívida e mais alto o juro, maior a fatia dos impostos que vai para pagar juros em vez de escolas, hospitais ou para ficar no bolso de quem trabalha.
Aqui cabe uma crítica direta a uma ideia comum no debate: a de que o Banco Central "mantém os juros altos por teimosia". Juro alto é, em grande parte, o preço de contas públicas que não fecham, como mostra uma dívida que subiu cinco pontos do PIB em um ano, e de uma inflação que insiste em ficar acima da meta. Quem quer juro baixo de forma duradoura precisa tratar das causas: contas públicas equilibradas e inflação sob controle. Baixar a taxa na marra, sem resolver essas causas, costuma trazer a inflação de volta, e com ela juros ainda maiores depois.
Quem perde quando a Selic sobe
É honesto dizer quem sofre no curto prazo com a Selic alta: quem já está endividado em crédito pós-fixado, quem precisa financiar uma casa ou um carro e as pequenas empresas que dependem de capital de giro. Para essas pessoas, cada alta pesa no orçamento do mês. O remédio contra a inflação tem efeito colateral, e quem toma a dose mais forte é quem deve.
O que fazer com essa informação
- Saiba de que lado você está. Se você tem mais aplicações do que dívidas, juro alto tende a ajudar. Se tem mais dívidas pós-fixadas, tende a atrapalhar.
- Prefira taxa prefixada em dívidas longas quando a parcela couber. Assim, a próxima decisão do Copom não muda a sua prestação.
- Compare a sua aplicação com a Selic. Se o seu dinheiro rende bem menos que a taxa básica, alguém está ficando com a diferença.
- Não tente adivinhar o Copom. Ninguém sabe com certeza a próxima decisão. Monte o orçamento para funcionar com o juro de hoje.
A lição
A Selic é o preço do dinheiro no tempo, e todo preço tem dois lados. O mesmo juro que encarece a dívida do Pedro remunera a poupança da Ana, e o mesmo juro que segura a inflação pesa no orçamento do governo, que no fim é pago por você. Antes de comemorar ou de reclamar de uma decisão do Copom, pergunte de que lado do balcão você está.
Perguntas frequentes
O que é a taxa Selic?
É a taxa básica de juros da economia, a taxa média dos empréstimos de um dia entre bancos com garantia de títulos públicos. O Copom, do Banco Central, define uma meta para ela.
Qual é a Selic hoje?
A meta da Selic está em 13,75% ao ano desde 17 de setembro de 2026, segundo o Banco Central.
Quem decide a Selic e com que frequência?
O Comitê de Política Monetária (Copom) do Banco Central, em oito reuniões por ano.
Selic alta é boa ou ruim?
Depende de que lado você está. Selic alta aumenta o rendimento de quem aplica em títulos atrelados a ela e encarece o crédito de quem deve. Ela também pesa nos juros da dívida pública, que são pagos pelos contribuintes.
Como a Selic afeta a poupança?
Quando a meta da Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais TR. Com a Selic em 8,5% ou menos, passa a render 70% da Selic mais TR.
Fontes
- Banco Central do Brasil, SGS 432: meta Selic definida pelo Copom (13,75% a.a. desde 17/09/2026), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 432: histórico da meta Selic (15% de 19/06/2025 a 18/03/2026; cortes até 13,75% em 17/09/2026), consultado em 29 de outubro de 2026
- Banco Central do Brasil: calendário das reuniões do Copom, consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 13522: IPCA acumulado em 12 meses (set/2026: 4,58%), consultado em 29 de outubro de 2026
- Resolução CMN nº 5.141, de 26 de junho de 2024 (meta de inflação de 3% pelo IPCA, tolerância de 1,5 ponto), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 4390: taxa Selic acumulada no mês (out/2025 a set/2026: 14,47% acumulados), consultado em 29 de outubro de 2026
- Lei nº 12.703, de 7 de agosto de 2012 (regra de rendimento da poupança), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20742: crédito pessoal não consignado (set/2026: 110,94% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 20741: taxa média de juros, pessoas físicas, cheque especial (set/2026: 139,02% a.a.; dez/2019: 247,56% a.a.; jan/2020: 140,82% a.a.), consultado em 29 de outubro de 2026
- Banco Central do Brasil, SGS 13762: dívida bruta do governo geral, % do PIB (set/2025: 77,84%; set/2026: 82,93%), consultado em 29 de outubro de 2026